Сколько можно зарабатывать на автовышке: расчёт по сменам, расходам и простоям
 Специалисты ООО «ИТТ»


Универсальной суммы заработка на одной автовышке нет. Результат зависит от фактической ставки, числа оплачиваемых смен, расходов, налогового режима, простоев и условий финансирования конкретной машины.
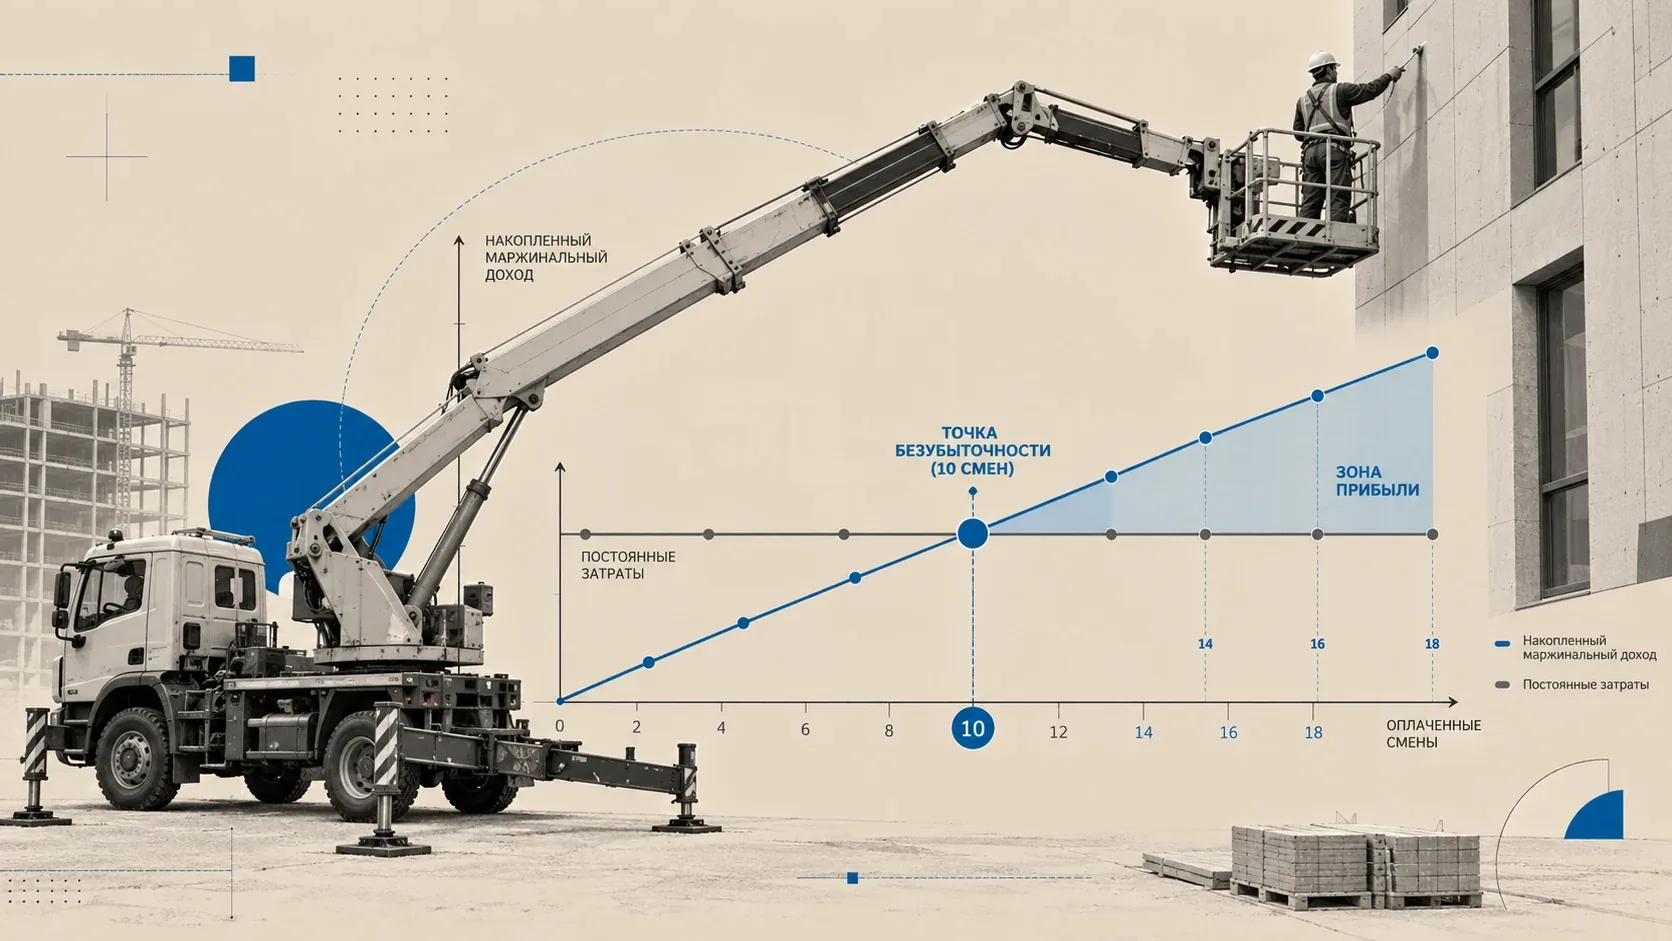
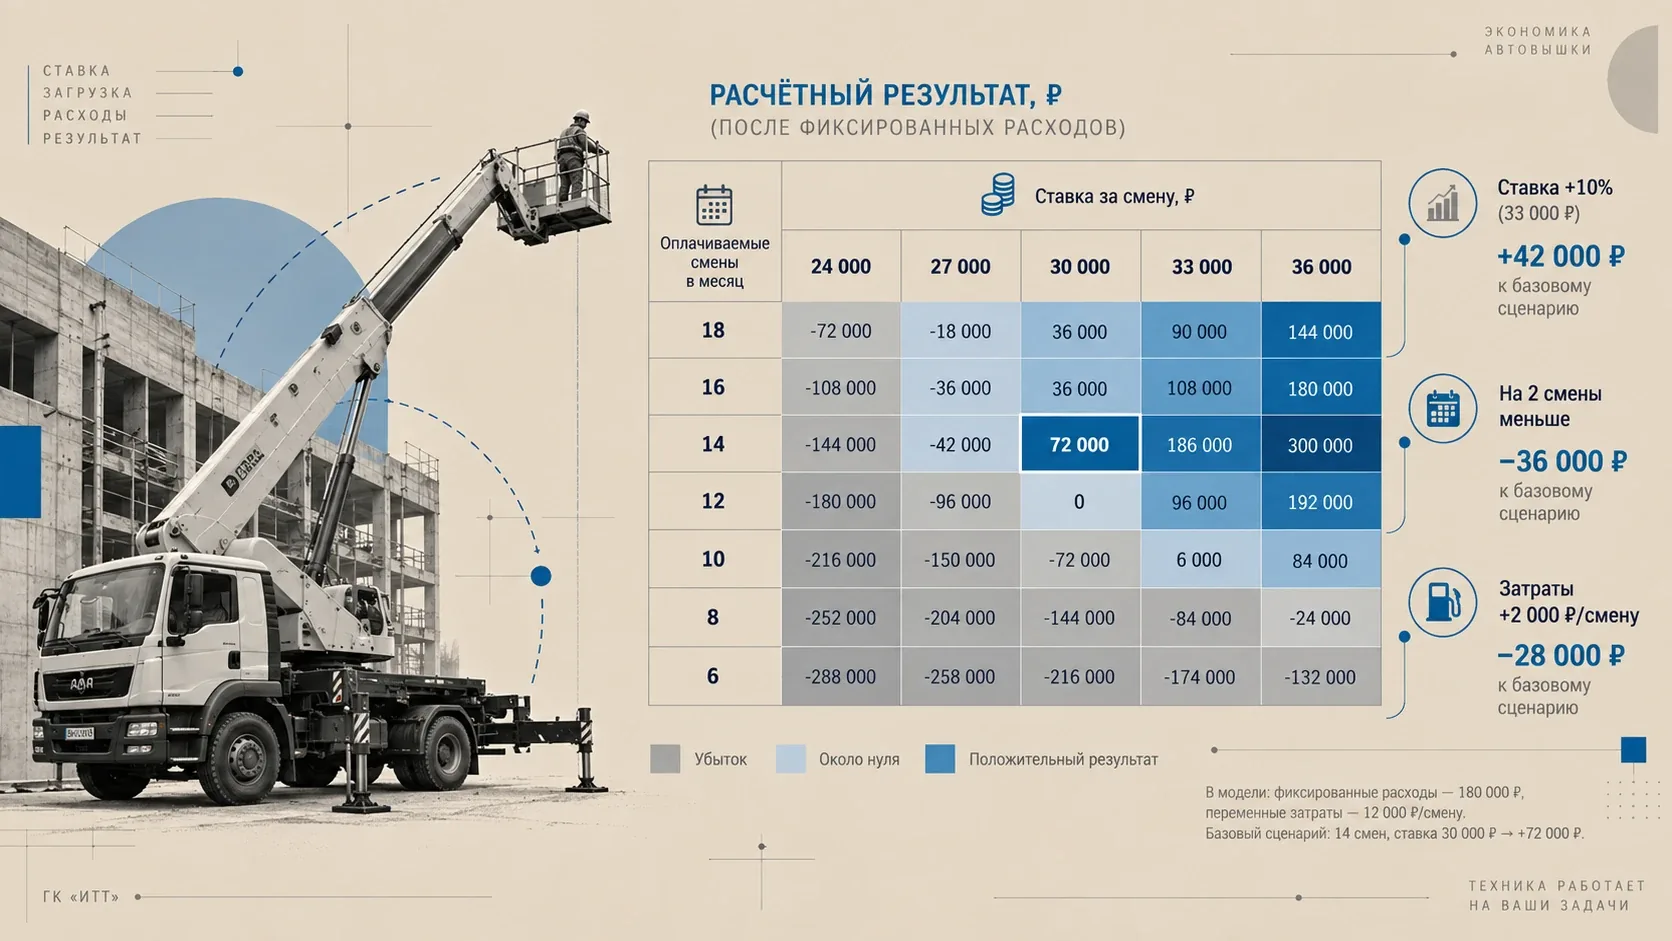
В условной модели ниже 10 оплачиваемых смен дают нулевой расчётный результат, 14 смен — +72 000 ₽, 18 смен — +144 000 ₽.
В модели используются четыре базовые величины:
- (P) — выручка за одну оплачиваемую смену;
- (v) — переменные затраты, возникающие из-за одной оплачиваемой смены;
- (F) — фиксированные затраты за выбранный период, которые в рассматриваемом диапазоне загрузки не меняются вместе с числом смен;
- (M = P - v) — маржинальный доход одной оплачиваемой смены.
В CVP-модели точку безубыточности считают через фиксированные затраты и маржинальный доход. Такой расчёт работает только в выбранном диапазоне, где цену и переменные затраты на единицу можно считать постоянными, а фиксированные затраты действительно не меняются с объёмом работы.
Считать удобнее по цепочке:
ставка → оплачиваемые смены → маржинальный доход → фиксированные затраты → точка безубыточности → расчётный результат → денежный поток → окупаемость
Под расчётным результатом далее понимается управленческий результат модели одной машины. Это не бухгалтерская чистая прибыль организации.
Сколько можно заработать: быстрый расчёт на условном примере
Допустим, для одного сценария заданы:
- оплачиваемая смена — 30 000 ₽;
- переменные затраты смены — 12 000 ₽;
- фиксированные расходы месяца — 120 000 ₽;
- периодические расходы, приведённые к месяцу и принятые в этой модели как фиксированные, — 30 000 ₽;
- плановый резерв на ожидаемый ремонт, принятый в этой модели как фиксированный месячный расход, — 30 000 ₽.
Все суммы в примере считаются в одной выбранной налоговой и НДС-базе. Сами налоги в этот упрощённый расчёт не включены.
Маржинальный доход одной оплачиваемой смены:
$$ M = 30,000 - 12,000 = 18,000\ \text{₽} $$
Фиксированная часть модели:
$$ F = 120,000 + 30,000 + 30,000 = 180,000\ \text{₽} $$
Точка безубыточности:
$$ n_{\mathrm{BE}} = \frac{F}{M} = \frac{180,000}{18,000} = 10\ \text{оплачиваемых смен} $$
| Оплачиваемые смены | Маржинальный доход за месяц | Расчётный результат после 180 000 ₽ фиксированных затрат |
|---|---|---|
| 8 | 144 000 ₽ | −36 000 ₽ |
| 10 | 180 000 ₽ | 0 ₽ |
| 14 | 252 000 ₽ | +72 000 ₽ |
| 18 | 324 000 ₽ | +144 000 ₽ |
После точки безубыточности каждая дополнительная оплачиваемая смена добавляет в этом сценарии 18 000 ₽ к результату. Но это верно только пока сохраняются ставка 30 000 ₽, переменные затраты 12 000 ₽ и фиксированная часть 180 000 ₽.
Потеря одной оплачиваемой смены уменьшает результат на те же 18 000 ₽, если переменные затраты по несостоявшейся смене не возникли.
Периодическое обслуживание и ремонт нельзя автоматически считать фиксированными расходами. Затраты могут быть фиксированными, переменными, смешанными или ступенчатыми. Смешанные затраты при необходимости разделяют на фиксированную и переменную части.
Если расходы на ремонт или обслуживание заметно растут вместе с числом моточасов или смен, их переменную часть нужно перенести в (v), а не оставлять целиком в (F).
Сколько смен нужно для нуля и целевого результата
Маржинальный доход одной оплачиваемой смены:
$$ M = P - v $$
Точка безубыточности:
$$ n_{\mathrm{BE}} = \frac{F}{M} $$
Для целевого результата (T):
$$ n_{\mathrm{target}} = \frac{F + T}{M} $$
Если продаются только целые смены, дробное значение округляют вверх.
В условной модели статьи:
- (M = 18,000) ₽;
- (F = 180,000) ₽.
| Целевой результат за месяц | Требуемый маржинальный доход | Требуемое число оплачиваемых смен |
|---|---|---|
| 0 ₽ | 180 000 ₽ | 10 |
| +72 000 ₽ | 252 000 ₽ | 14 |
| +108 000 ₽ | 288 000 ₽ | 16 |
| +144 000 ₽ | 324 000 ₽ | 18 |
Формулы предполагают, что цена и затраты ведут себя линейно в выбранном диапазоне загрузки. Если после определённого числа смен нужен второй сотрудник, меняется ставка, появляется дополнительная аренда площадки, ступенчатый ремонт или другой крупный расход, такой диапазон нужно считать отдельным сценарием.
Если ($M \le$ 0), а (F > 0), конечной точки безубыточности в этой линейной модели нет. Дополнительные смены не создают маржинального дохода, которым можно покрыть фиксированные затраты.
Как проверить, достижим ли план по результату
Требуемое число смен нужно сравнивать не с календарными рабочими днями, а с количеством смен, которые машина реально может отработать после плановых и внеплановых технических остановок.
Если ($n_{\mathrm{available}})$ — число смен, технически доступных для продажи, то верхняя граница результата при продаже всех этих смен:
$$ R_{\max} = n_{\mathrm{available}} \times M - F $$
Если для цели нужно 18 оплачиваемых смен, а технически доступны только 15, при неизменных (P), (v) и (F) достичь цели нельзя. Нужно менять ставку, структуру затрат, доступность техники или саму цель.
Что сильнее влияет на результат: ставка, загрузка или расходы
В условной модели базовый сценарий — 14 оплачиваемых смен, ставка 30 000 ₽, переменные затраты 12 000 ₽ на смену и фиксированная часть 180 000 ₽. Расчётный результат — +72 000 ₽.
| Изменение одного параметра | Новый результат | Изменение к базовому сценарию |
|---|---|---|
| Базовый сценарий | +72 000 ₽ | — |
| Ставка −10%: 27 000 ₽ | +30 000 ₽ | −42 000 ₽ |
| На 2 оплачиваемые смены меньше | +36 000 ₽ | −36 000 ₽ |
| Переменные затраты +2 000 ₽/смену | +44 000 ₽ | −28 000 ₽ |
| Ставка +10%: 33 000 ₽ | +114 000 ₽ | +42 000 ₽ |
В каждой строке меняется только один параметр. Это проверка чувствительности условной модели, а не прогноз рынка.
Из чего складывается экономика одной автовышки
Перед расчётом затраты нужно разделить по тому, как они меняются при изменении загрузки, а не только по названию бухгалтерской статьи. Один и тот же расход в разных условиях может быть фиксированным, переменным или смешанным.
| Показатель | Что фиксировать | Как использовать |
|---|---|---|
| Ставка (P) | выручка за одну оплачиваемую смену или час | база для выручки |
| Оплачиваемая загрузка | фактически оплаченные смены или часы | объём оплаченной работы |
| Переменные затраты (v) | затраты, которые возникают или растут из-за дополнительной смены | вычитаются из ставки для расчёта (M) |
| Фиксированные затраты (F) | затраты, которые не меняются с числом смен в выбранном диапазоне | используются в числителе формулы точки безубыточности |
| Смешанные затраты | фиксированная и зависящая от загрузки части | по возможности разделяются на (F) и (v) |
| Ступенчатые затраты | расходы, возникающие после определённого порога загрузки | считаются отдельными сценариями |
| Периодические платежи | страховка, обслуживание и другие расходы через интервалы | приводятся к выбранному периоду, затем классифицируются по поведению |
| Ремонт | плановый ожидаемый расход и фактические платежи | основу расчёта выбирают по собственной статистике: месяц, смена, моточасы или сценарий |
| Налоги | реальный режим и налоговая база | считаются по действующим правилам конкретного владельца |
| Инвестиции и финансирование | собственные вложения, кредит, лизинг | используются при расчёте денежного потока и окупаемости |
Нельзя автоматически относить весь ремонт к (F). Если собственная статистика показывает, что часть затрат растёт вместе с интенсивностью эксплуатации, эту часть логичнее считать на смену, моточасы или отдельным сценарием.
Смешанные затраты в управленческом учёте разделяют на фиксированную и переменную части.
Налоги и НДС
Нельзя просто вычитать из каждой смены условные «6% налога». Даже внутри УСН ставка и налоговая база зависят от выбранного объекта и применимых региональных правил. ФНС отдельно показывает разные режимы расчёта.
Если конкретный налог действительно равен постоянной доле ($\tau)$ от выручки и в расчёте нет порогов, минимальных налогов, вычетов или других нелинейных условий, его можно включить в упрощённую модель:
$$ M_{\mathrm{after\ tax}} = P \times (1 - \tau) - v $$
Тогда ставка для (n) смен и целевого результата (T):
$$ P_{\mathrm{target}} = \frac{v + \frac{F + T}{n}}{1 - \tau} $$
Эта формула подходит только для налога, который в рассматриваемом сценарии действительно пропорционален выручке. Это не универсальная формула для НДС или любого другого налогового режима.
НДС нужно считать на одной согласованной базе. На 2026 год ФНС указывает общеустановленные ставки НДС с возможностью вычетов при выполнении условий и специальные ставки 5%/7% для части плательщиков УСН. При специальных ставках входной НДС в общем случае не принимается к вычету и включается в стоимость приобретений.
Поэтому нельзя напрямую сравнивать ставку «с НДС» с расходами «без НДС» или наоборот. Сначала нужно определить, какие суммы в конкретном режиме относятся к выручке, налогу и фактической стоимости ресурсов.
Владелец работает сам или нанимает оператора
При наёмном операторе его оплату относят к фиксированным, переменным или смешанным затратам — в зависимости от схемы оплаты.
Если владелец работает сам и отдельную зарплату себе не платит, денежного платежа оператору может не быть. Но собственный труд имеет альтернативную стоимость: в экономическом анализе неоплачиваемый труд владельца относится к неявным издержкам.
Поэтому полезно считать два показателя:
денежный результат до оценки собственного труда;результат после условной оценки собственного труда владельца.
Второй показатель не следует автоматически называть «экономической прибылью», если модель не учитывает остальные неявные издержки.
Для подъёмников и вышек, которые подпадают под ФНП №461 в составе опасного производственного объекта, самостоятельная работа — не только вопрос экономии на зарплате. Правила устанавливают требования к организации эксплуатации и назначению персонала.
Почему плановые рабочие дни не равны оплачиваемым сменам
В финансовой модели простой лучше разделять по причинам:
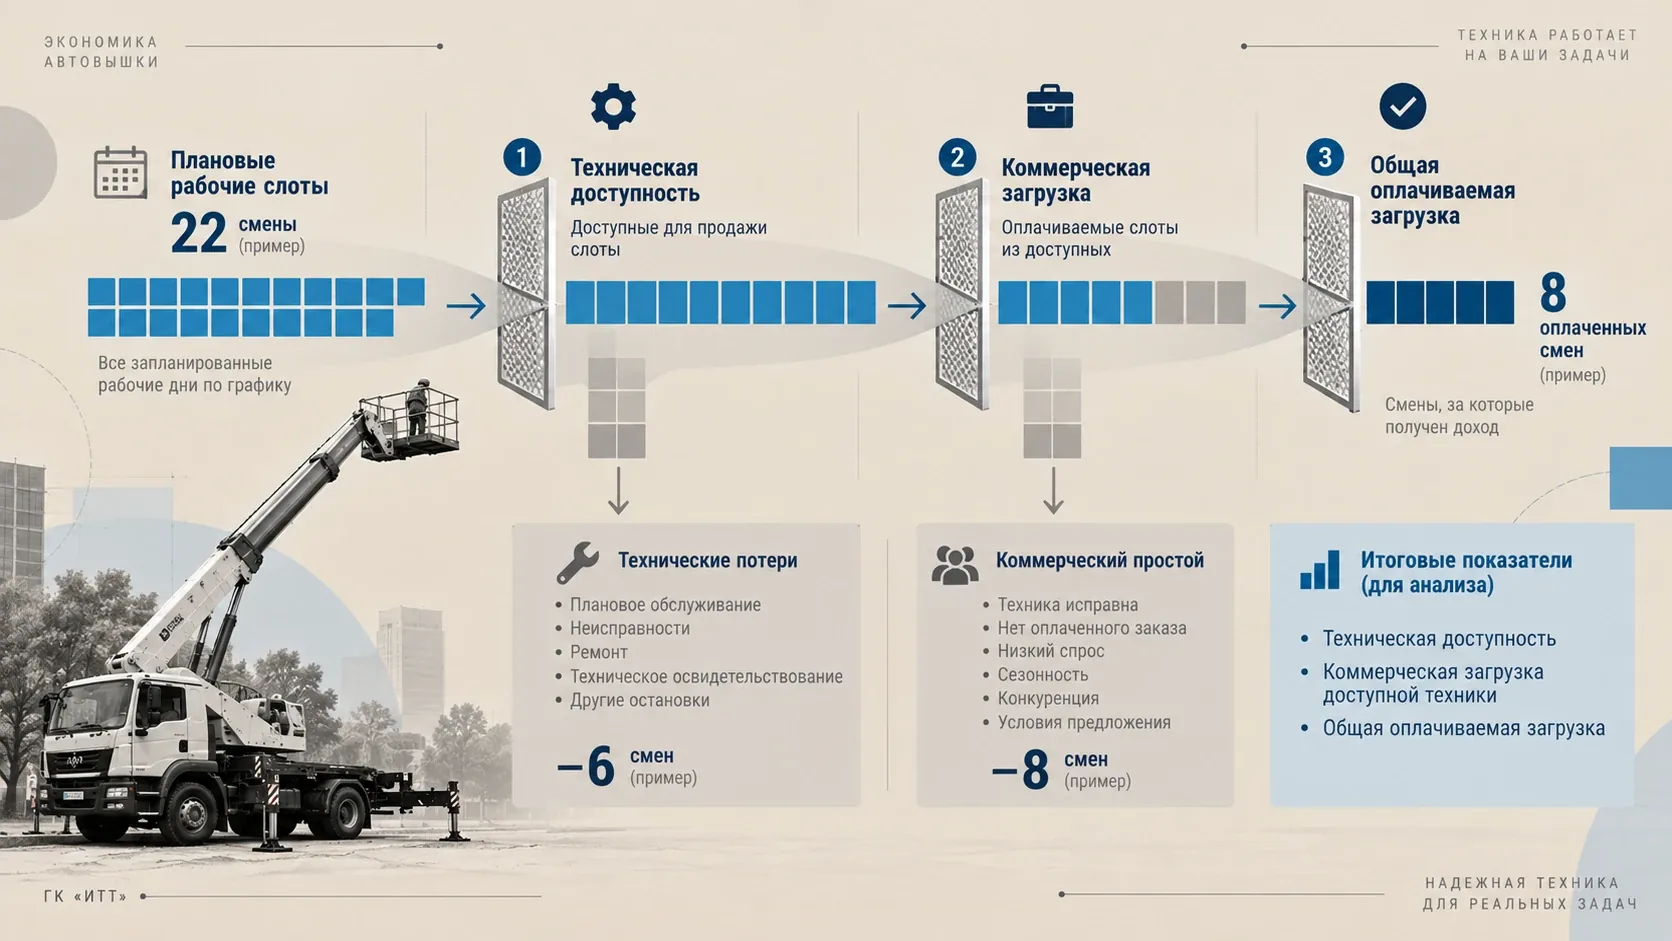
плановые рабочие слоты → технически доступные для продажи слоты → оплачиваемые слоты
Технические потери включают плановые и внеплановые остановки. Коммерческий простой возникает, когда машина исправна и доступна для работы, но оплачиваемого заказа нет.
Для внутреннего анализа можно использовать три показателя:
Техническая доступность:
$$ \frac{\text{доступные для продажи слоты}}{\text{плановые рабочие слоты}} $$
Коммерческая загрузка доступной техники:
$$ \frac{\text{оплачиваемые слоты}}{\text{доступные для продажи слоты}} $$
Общая оплачиваемая загрузка:
$$ \frac{\text{оплачиваемые слоты}}{\text{плановые рабочие слоты}} $$
Это внутренние показатели этой модели, а не нормативные определения.
Если техническая доступность снижается, причину нужно искать в обслуживании, неисправностях, ремонте или организации эксплуатации. Если техника доступна, но оплачиваемая загрузка низкая, причина находится на коммерческой стороне: спрос, ставка, продажи, сезонность или условия предложения.
В России ФНП №461 применяются не к любой автовышке автоматически. Правила относятся к опасным производственным объектам, на которых используются перечисленные подъёмные сооружения. Пункт 2 включает подъёмники (вышки) для перемещения людей или людей и груза. Пункт 3 исключает из области действия, в частности, такие подъёмники (вышки) с высотой подъёма до 6 м включительно.
Для подъёмных сооружений, на которые распространяются эти правила, эксплуатирующая организация должна организовать осмотры, техническое обслуживание и ремонты на основе документации конкретного ПС.
Пункт 164 связывает объём, порядок и периодичность технического освидетельствования с руководством по эксплуатации, а при отсутствии указаний — с ФНП. Пункт 165 устанавливает минимальную периодичность: частичное техническое освидетельствование — не реже одного раза в 12 месяцев, полное — не реже одного раза в 3 года, с указанным в норме исключением для отдельных ПС.
Эти пункты не устанавливают универсальный норматив вида «N дней простоя в месяц». Продолжительность конкретного обслуживания, ремонта или освидетельствования нужно определять по эксплуатационной документации, графику организации и фактическому объёму работ.
Как проверить ставку перед расчётом
Сравнивать прайсы можно только при одинаковом составе услуги. Перед сравнением предложения нужно привести к одной таблице.
| Поле | Что фиксировать |
|---|---|
| Дата | когда цена опубликована или получена |
| Регион | где действует предложение |
| Машина | модель или сопоставимые рабочие параметры |
| Рабочая высота / конфигурация | чтобы не смешивать машины с разными возможностями |
| Единица | час, смена или другой формат |
| Минимальный заказ | сколько оплачивается минимум |
| Подача | входит в тариф или считается отдельно |
| Оператор | включён или нет |
| Топливо | включено или нет |
| НДС | с НДС, без НДС или не указано |
| Переработка | как оплачиваются дополнительные часы |
| Километраж | есть ли отдельный тариф |
| Простой | как оплачивается ожидание |
Например, две условные ставки 2 000 ₽/час нельзя считать одинаковыми, если в одном предложении есть минимальный оплачиваемый заказ, а в другом его нет. Сначала обе ставки нужно привести к стоимости одного и того же сценария работы.
Как определить минимально допустимую ставку
В линейной модели без отдельного налога, зависящего от выручки:
$$ P_{\min} = v + \frac{F}{n} $$
где (n) — реалистичное число планируемых оплачиваемых смен.
Для целевого результата (T):
$$ P_{\mathrm{target}} = v + \frac{F + T}{n} $$
Эти формулы работают только в том случае, если (F) действительно остаётся фиксированной в выбранном диапазоне, а (v) — это переменная стоимость дополнительной смены.
Если налог равен постоянной доле ($\tau)$ от выручки, используют формулу из раздела о налогах:
$$ P_{\mathrm{target}} = \frac{v + \frac{F + T}{n}}{1 - \tau} $$
Для сложного налогового режима с порогами, вычетами, разными базами или минимальным налогом нужен отдельный расчёт по сценариям. Сводить всё к одной процентной строке нельзя.
Основной риск — завысить (n). Если одинаковые фиксированные затраты распределить на 20 оплачиваемых смен, их доля на одну смену будет вдвое меньше, чем при 10 сменах.
Поэтому минимальную ставку стоит считать хотя бы для трёх вариантов загрузки: низкого, базового и высокого.
Как ремонт и простой меняют заработок автовышки
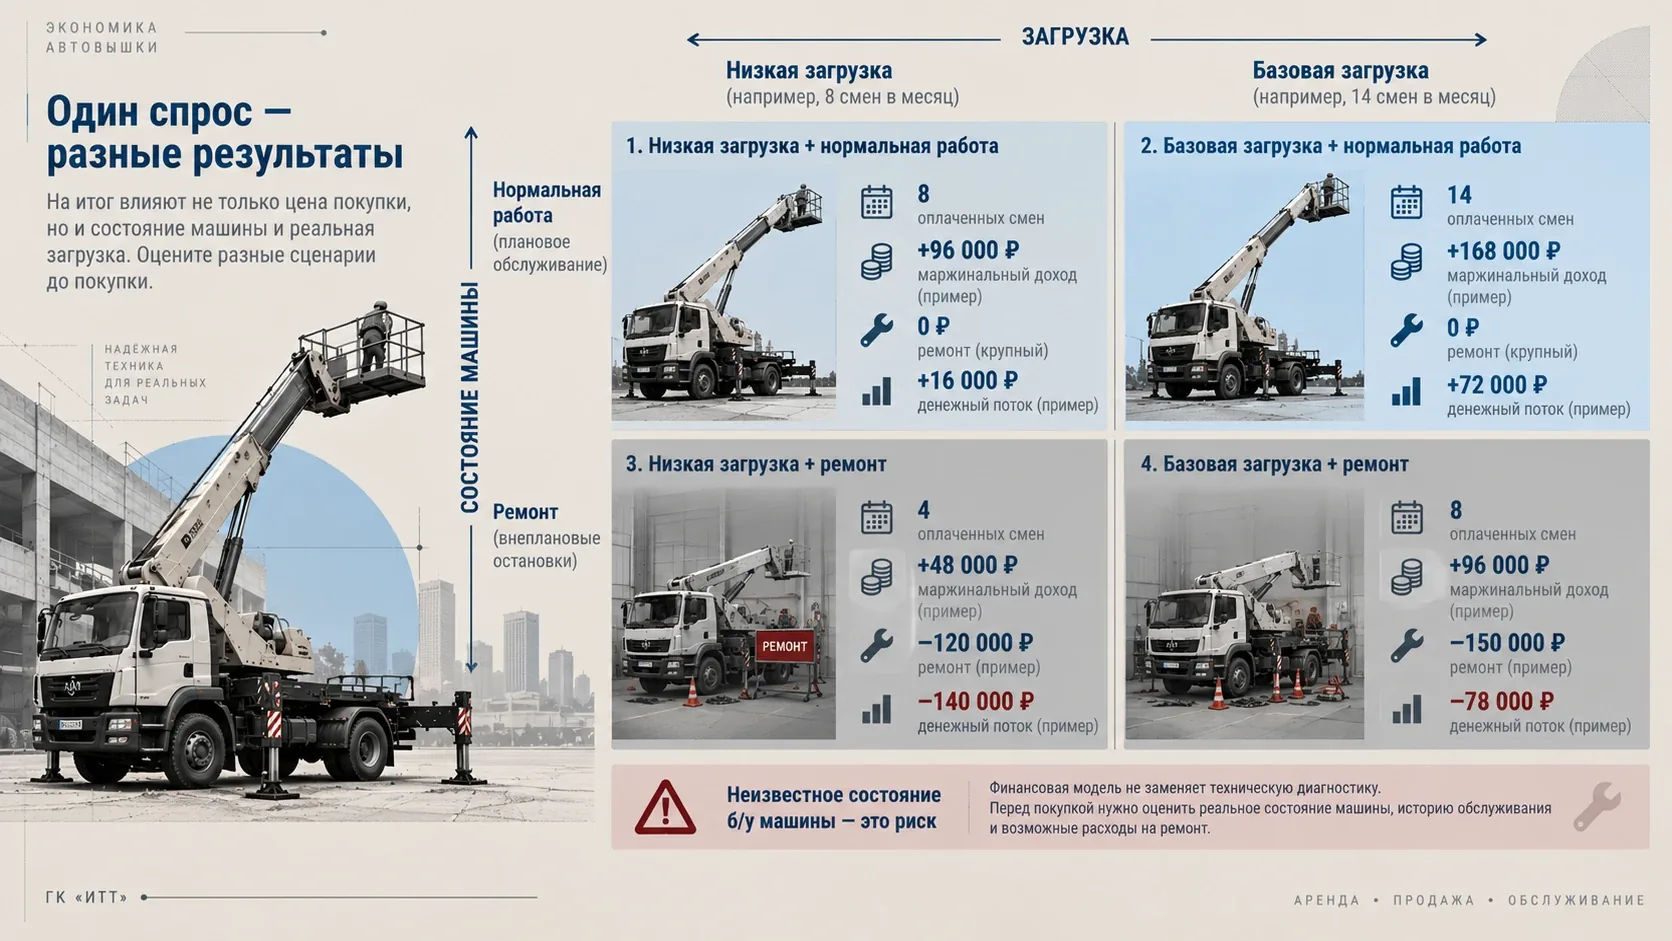
Базовый прогноз нужно проверять как минимум по двум параметрам: загрузке и ремонту/технической доступности.
| Состояние | Без внепланового ремонта | С внеплановым ремонтом |
|---|---|---|
| Низкая коммерческая загрузка | сценарий A | сценарий B |
| Базовая коммерческая загрузка | сценарий C | сценарий D |
Расчётный результат линейной модели:
$$ R = n_{\mathrm{paid}} \times M - F $$
Денежный поток после финансирования можно считать так:
$$ \begin{aligned} CF ={}& \text{денежные поступления} \ &- \text{прочие денежные операционные расходы} \ &- \text{фактические платежи за ремонт} \ &- \text{уплаченные налоги} \ &- \text{платежи по финансированию} \end{aligned} $$
Строки в этой формуле не должны пересекаться. Если ремонт уже включён в «прочие денежные операционные расходы», второй раз вычитать его нельзя.
Погашение основного долга относится к финансирующим денежным потокам. Поэтому показатель, из которого вычитаются кредитные или лизинговые платежи, точнее называть денежным потоком после финансирования, а не универсальным «операционным денежным потоком».
Сколько стоит потерянная смена
Если маржинальный доход одной смены равен (M), потерянная оплачиваемая смена уменьшает расчётный результат примерно на (M). Это верно, когда выручка по смене исчезает, а её переменные затраты не возникают.
Потерянная маржа появляется только там, где был реальный заказ или подтверждённая возможность продать смену. Если машина простаивала в день, который и без ремонта не был бы продан, считать этот день потерянным доходом нельзя.
При сравнении факта с планом нельзя дважды учитывать один и тот же ремонт.
Если в плановой модели уже заложен нормализованный ремонтный расход ($R_{\mathrm{plan}})$, отклонение из-за ремонта можно считать так:
$$ \begin{aligned} \text{Отклонение от плана} ={}& (R_{\mathrm{fact}} - R_{\mathrm{plan}}) \ &+ \text{потерянный маржинальный доход подтверждённых смен} \end{aligned} $$
Если сравнивается другой сценарий — «ремонта нет вообще» — с фактическим ремонтом, полная разница может включать и фактический ремонт, и потерянный маржинальный доход.
Это разные базовые сценарии. Смешивать их в одном расчёте нельзя.
Как возраст и состояние машины меняют сценарий
Новую и б/у автовышку нельзя сравнивать только по цене покупки. Для сравнения в одну таблицу нужно поставить:
- первоначальный денежный вклад;
- условия кредита или лизинга;
- известную историю обслуживания;
- фактические или обоснованно оценённые расходы на ремонт;
- техническую доступность;
- одинаковый сценарий спроса и тарифа.
Низкая цена покупки сама по себе не доказывает, что машина выгоднее. Высокая цена также не доказывает меньший риск ремонта.
Если состояние конкретной б/у машины неизвестно, финансовая модель не заменяет техническую диагностику.
Почему расчётный результат может не совпадать с деньгами на счёте
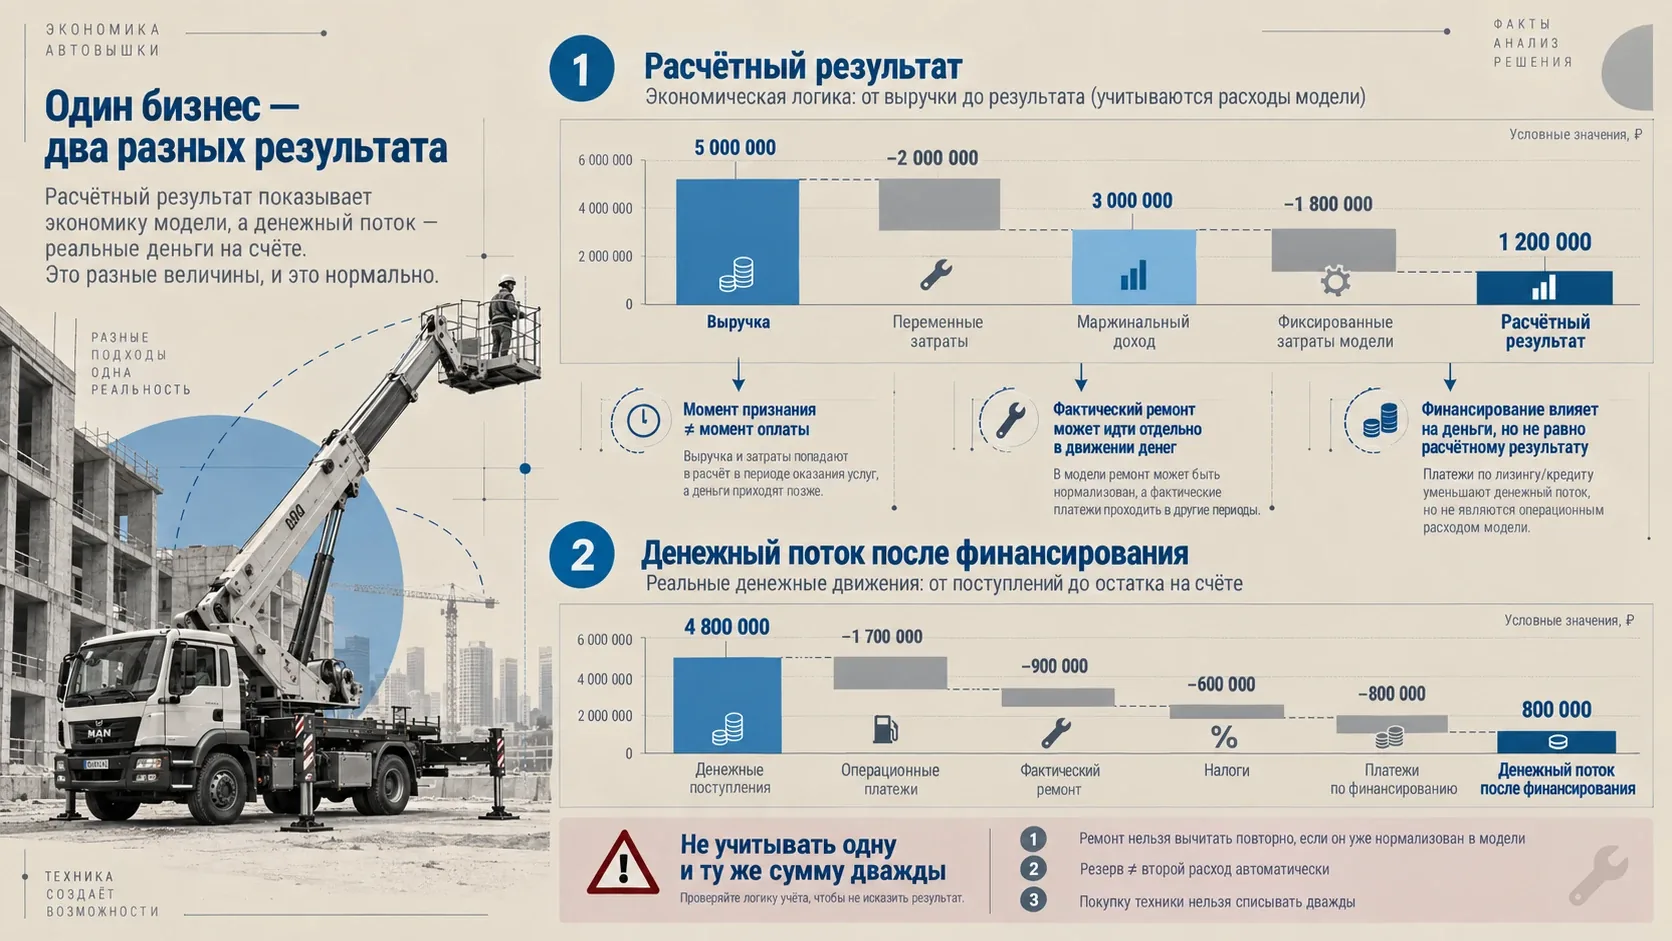
Расчётный результат и денежный поток отвечают на разные вопросы. Доходы и расходы могут попадать в модель не в тот же момент, когда деньги фактически приходят или уходят. В отчётности денежные потоки отдельно делятся на операционные, инвестиционные и финансирующие.
Если в модели уже есть нормализованный расход на ремонт, а в конкретном месяце произошёл фактический ремонт, нельзя без проверки вычитать обе суммы из одного и того же показателя.
Для плановой экономики:
выручка → переменные затраты → маржинальный доход → фиксированные затраты модели → расчётный результат
Для движения денег после финансирования:
денежные поступления → операционные платежи → фактический ремонт → налоги → платежи по финансированию → денежный поток после финансирования
Перевод денег в ремонтный резерв сам по себе не означает второй расход на ремонт. В управленческом учёте нужно заранее решить, считается такой перевод только перемещением денег или расходом выбранной модели. Одну и ту же стоимость нельзя учитывать дважды.
Покупку техники тоже нельзя списывать два раза. Если собственные деньги на приобретение уже учтены как первоначальное вложение при расчёте окупаемости, ту же сумму нельзя ещё раз включать в ежемесячные расходы.
Почему заработок оказался ниже ожидаемого
Если фактический результат отличается от плана, сначала нужно определить тип отклонения.
| Симптом | Что проверить первым | Что это может означать |
|---|---|---|
| Заказов много, а результат слабый | (M), ставку и состав переменных затрат | смены могут давать слишком мало маржинального дохода |
| Машина часто недоступна | техническую доступность | часть потенциальной работы теряется из-за обслуживания, неисправностей или ремонта |
| Машина исправна, но простаивает | коммерческую загрузку | техника доступна, но оплачиваемых смен мало |
| Расчётный результат положительный, а денег не хватает | фактические платежи, налоги, ремонт, кредит/лизинг | управленческий результат и движение денег разошлись |
| Точка безубыточности выше числа доступных смен | (P), (v), (F) и реальную ёмкость графика | текущий сценарий не позволяет выйти в ноль |
Как считать окупаемость автовышки
Под окупаемостью здесь понимается простая окупаемость собственных денежных вложений. Такой расчёт показывает, когда накопленный денежный поток вернёт деньги, первоначально вложенные собственником.
Классический простой срок окупаемости не учитывает временную стоимость денег. Поэтому его лучше использовать как первичный фильтр, а не как полный инвестиционный анализ.
При неравномерных денежных потоках расчёт ведут по месяцам:
$$ \mathrm{CumCF}_N = -E_0 + \sum_{t=1}^{N} CF_t $$
где:
- (E_0) — первоначальные собственные денежные вложения;
- (CF_t) — денежный поток после финансирования в месяце (t), если считается окупаемость именно собственных средств.
Момент простой окупаемости — первый месяц, в котором:
$$ \mathrm{CumCF}_N \ge 0 $$
Если техника полностью покупается за собственные деньги, (E_0) включает фактический первоначальный денежный отток владельца на покупку и ввод техники в работу в составе выбранной модели.
Если часть стоимости финансируется кредитом или лизингом, в (E_0) ставят собственный первоначальный вклад. Последующие фактические платежи по финансированию учитывают в (CF_t).
Нельзя одновременно считать всю профинансированную стоимость собственным первоначальным оттоком и потом ещё раз вычитать её погашение как тот же самый собственный расход.
Формула:
$$ \text{Простой срок} \approx \frac{E_0}{\text{средний месячный } CF} $$
подходит только для грубой оценки при достаточно стабильном положительном денежном потоке. При неравномерной загрузке лучше считать накопленный поток по месяцам.
Если базовый сценарий стабильно даёт отрицательный (CF), конечного срока простой окупаемости в этом сценарии нет. Сначала нужно менять ставку, загрузку, затраты или структуру финансирования.
Какие показатели записывать каждый месяц
Для одной машины достаточно пяти групп данных.
| Группа | Что фиксировать |
|---|---|
| Загрузка | плановые слоты, технически доступные для продажи смены, оплачиваемые смены или часы, подтверждённые потерянные заказы |
| Выручка и маржа | фактическая выручка, средняя выручка на оплачиваемую смену, переменные затраты, маржинальный доход |
| Технические потери | плановые остановки, внеплановый простой, фактический ремонт, техническая доступность |
| Расходы и деньги | фиксированные затраты, смешанные и ступенчатые расходы, налоги, платежи по кредиту/лизингу, фактические денежные оттоки |
| Итог модели | коммерческая загрузка, фактическая точка безубыточности, расчётный результат, денежный поток и его накопленное значение |
После нескольких периодов модель можно уточнять по собственной статистике машины: фактическому (M), частоте ремонтов, технической доступности, загрузке и денежным потокам.
Это надёжнее, чем переносить в свой расчёт чужую «среднюю доходность», полученную при других условиях.
Источники
- OpenStax. Principles of Accounting, Volume 2: Managerial Accounting, §3.2 “Calculate a Break-Even Point in Units and Dollars”. Rice University / OpenStax. Дата доступа: 18.09.2026.
- OpenStax. Principles of Accounting, Volume 2: Managerial Accounting, §2.2 “Identify and Apply Basic Cost Behavior Patterns”. Rice University / OpenStax. Дата доступа: 18.09.2026.
- ФНС России. «Упрощённая система налогообложения: ставки и порядок расчёта». Актуальная страница ФНС, дата доступа: 18.09.2026.
- ФНС России. «Налоги 2026», раздел об НДС; «НДС при УСН». Дата доступа: 18.09.2026.
- OpenStax. Principles of Microeconomics 3e, §7.1 “Explicit and Implicit Costs, and Accounting and Economic Profit”. OpenStax, 14.12.2022.
- Федеральные нормы и правила в области промышленной безопасности «Правила безопасности опасных производственных объектов, на которых используются подъемные сооружения», утв. приказом Ростехнадзора от 26.11.2020 №461, ред. от 16.04.2026, пп. 1–3; срок действия ограничен 01.09.2032.
- Те же ФНП №461, ред. от 16.04.2026: п. 147 — организация осмотров, ТО и ремонтов; п. 151 — назначение персонала; пп. 164–165 — техническое освидетельствование и его минимальная периодичность.
- OpenStax. Principles of Financial Accounting, §16.3 “Prepare the Statement of Cash Flows Using the Indirect Method”. Rice University / OpenStax. Дата доступа: 18.09.2026.
- OpenStax. Principles of Accounting, Volume 2: Managerial Accounting, §11.2 “Evaluate the Payback and Accounting Rate of Return in Capital Investment Decisions”. Rice University / OpenStax. Дата доступа: 18.09.2026.
Будьте первым, кто оставит комментарий.