Сколько можно заработать на своём экскаваторе и что останется после расходов
 Специалисты ООО «ИТТ»


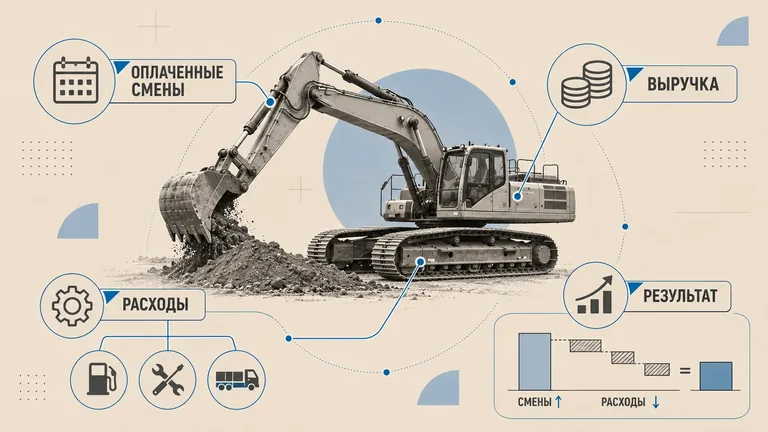
Для расчёта возьмём следующие условия:
- 12 000 ₽ — оплата за одну выполненную смену, которую заказчик принял к оплате;
- 5 000 ₽ — условные затраты на смену: 1 400 ₽ на топливо, 1 100 ₽ на плановое обслуживание и расчётный расход ресурса на ремонт, 2 000 ₽ — оценка собственного труда машиниста и 500 ₽ — прочие переменные расходы. Оценка ремонта и собственного труда не обязательно совпадает с выплатами в день выполнения заказа;
- 21 000 ₽ в месяц — постоянные расходы. В этом примере они одинаковы независимо от числа оплаченных смен;
- доставка экскаватора не приносит отдельного дохода и не создаёт отдельного расхода в этой таблице. Ниже есть самостоятельный расчёт для заказов с доставкой.
| Оплаченные смены за месяц | Выручка | Прямые затраты | Остаётся после прямых затрат | Постоянные расходы | Расчётный результат |
|---|---|---|---|---|---|
| 0 | 0 ₽ | 0 ₽ | 0 ₽ | −21 000 ₽ | −21 000 ₽ |
| 2 | 24 000 ₽ | −10 000 ₽ | 14 000 ₽ | −21 000 ₽ | −7 000 ₽ |
| 5 | 60 000 ₽ | −25 000 ₽ | 35 000 ₽ | −21 000 ₽ | +14 000 ₽ |
| 10 | 120 000 ₽ | −50 000 ₽ | 70 000 ₽ | −21 000 ₽ | +49 000 ₽ |
| 15 | 180 000 ₽ | −75 000 ₽ | 105 000 ₽ | −21 000 ₽ | +84 000 ₽ |
| 20 | 240 000 ₽ | −100 000 ₽ | 140 000 ₽ | −21 000 ₽ | +119 000 ₽ |
После прямых затрат одна оплаченная смена оставляет 7 000 ₽ на покрытие постоянных расходов и расчётный результат. Если все смены сопоставимы по цене и затратам, месячный результат можно найти по формуле:
$$ R = (P-C)\times N - F $$
Здесь $R$ — результат месяца, $P$ — выручка за оплаченную смену, $C$ — прямые затраты на неё, $N$ — количество оплаченных смен, $F$ — постоянные расходы месяца. Для десяти смен расчёт выглядит так: $(12,000-5,000)\times10-21,000=49,000$ ₽.
49 000 ₽ — не бухгалтерская чистая прибыль и не сумма свободных денег. В модели нет расходов, связанных со стоимостью владения и вложенным капиталом, налогов, финансирования и непредвиденных затрат за пределами допущений. Если с ростом загрузки меняются тариф, доставка, расходы на оператора или ремонт, расчёт нужно обновить.
Оплаченная смена, время на объекте и моточасы — не одно и то же
Выручка зависит от того, какой объём работ заказчик принял к оплате и как стороны договорились считать стоимость. Само по себе время нахождения экскаватора на объекте не определяет выручку.
| Показатель | Для чего нужен |
|---|---|
| Время на объекте | Проверить, сколько техника находилась на площадке и как были организованы работы |
| Моточасы | Следить за наработкой машины, сроками обслуживания и расходом её ресурса |
| Оплаченные часы или смены | Рассчитать выручку по подтверждённому объёму и условиям заказа |
Восемь часов на площадке не всегда означают восемь оплачиваемых часов. Почасовую работу, минимальный выезд, ожидание и доставку оплачивают по согласованным условиям. Если часы уже включены в цену фиксированной смены, второй раз начислять плату за них нельзя.
Сколько заказов превратятся в оплаченные смены
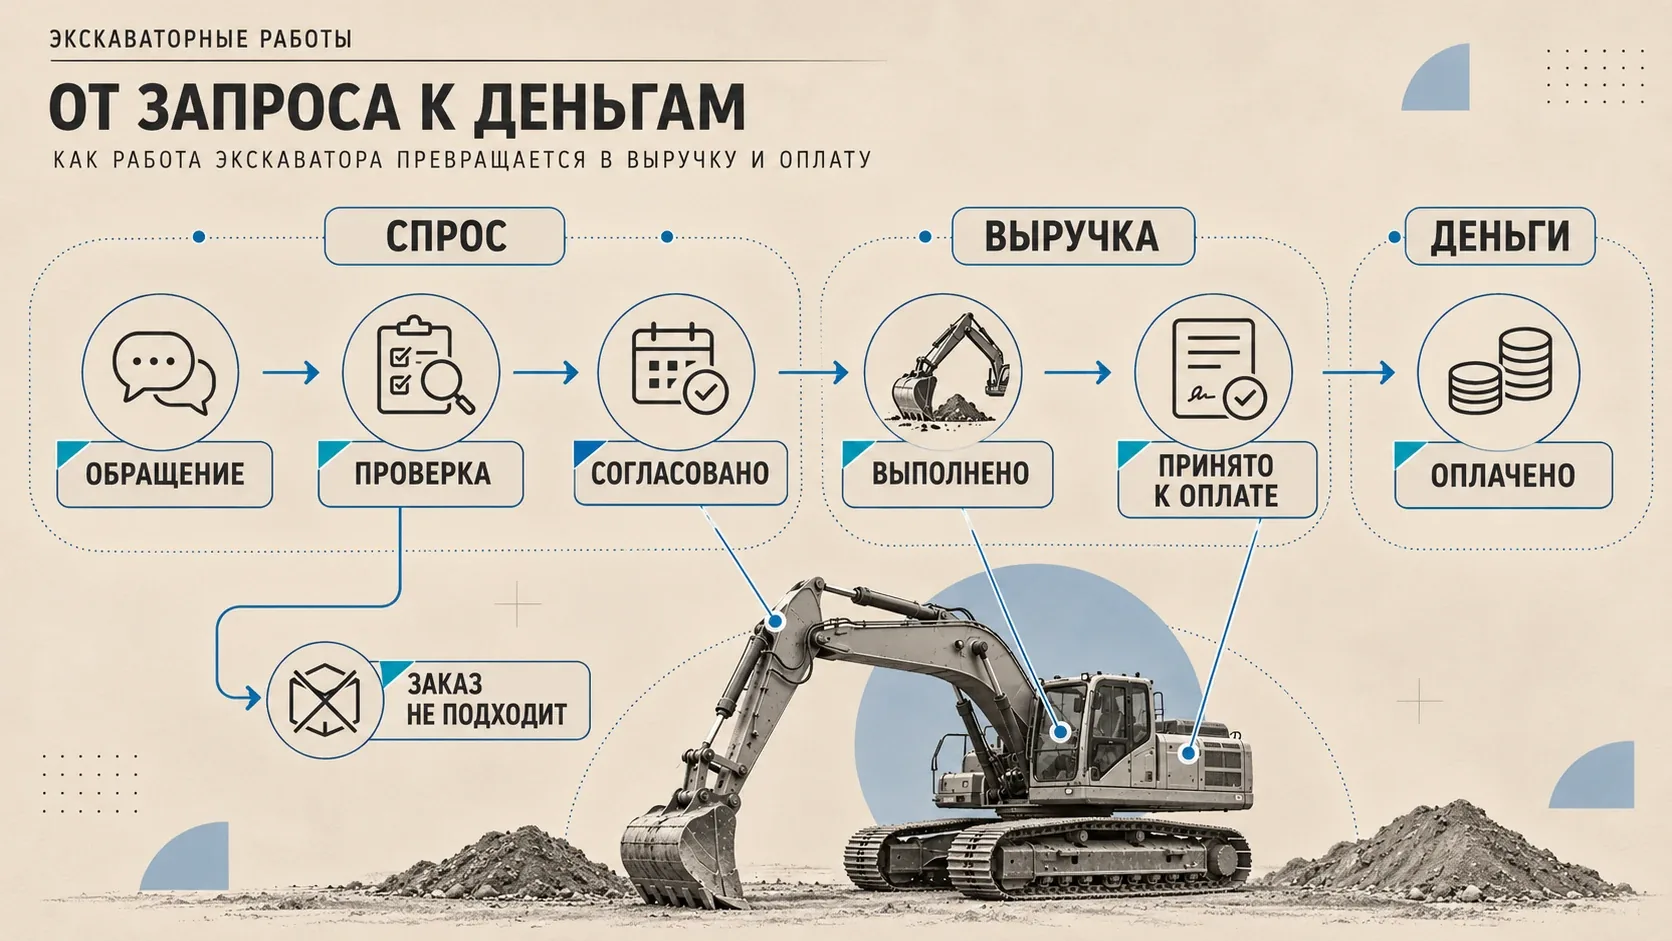
Заявка ещё не означает заработок. Для расчёта загрузки нужно отдельно учитывать обращения, выполненные работы, принятые к оплате суммы и деньги, которые действительно поступили.
| Состояние заказа | Что известно | Можно ли считать заработком? |
|---|---|---|
| Обращение | Клиент спрашивает цену и наличие техники | Нет. Пока это только возможный заказ |
| Проверка | Уточняются работа, подходящая машина, подъезд, условия и документы | Нет. Пока не ясно, можно ли выполнить работу |
| Согласовано | Согласованы дата, объём и условия оплаты | Это план, а не заработанные деньги |
| Выполнено | Работа фактически сделана | Нужно ещё проверить приёмку и оплачиваемый объём |
| Принято к оплате | Подтверждена сумма за выполненный объём | Да, для учебного расчёта выручки при принятом условии, что право на оплату подтверждено; не тождественно получению денег |
| Оплачено | Деньги поступили | Да, для расчёта движения денег |
Если заказ отменили. При девяти оплаченных сменах вместо десяти месячный результат снизится с 49 000 до 42 000 ₽. Потеря составит 7 000 ₽ — сумму, которая оставалась после прямых затрат на смену, а не всю цену 12 000 ₽. Но это верно только тогда, когда до отмены не возникло прямых затрат. Если деньги на доставку или подготовку уже потрачены и их не возместят, эти суммы нужно вычесть отдельно. В журнале отмен стоит фиксировать, на каком этапе появились затраты.
Если несколько месяцев почти нет работы. Допустим, за три месяца экскаватор отработал 0, 2 и 5 оплаченных смен. Общая выручка составит 84 000 ₽, прямые затраты — 35 000 ₽, постоянные расходы — 63 000 ₽. Итог за три месяца: −14 000 ₽ до расходов и обязательств, исключённых из модели. Этот пример ничего не говорит о реальной сезонности. Для прогноза на год нужна история оплаченной загрузки по месяцам.
Проверять расчёт помогает журнал заказов: дата → машина → вид работ → согласованный порядок оплаты → принятые часы или смены → прямые затраты → доставка → дата получения денег. По нему видно, какие заказы сорвались и где задержалась оплата. Если работы затрагивают охранную зону подземных коммуникаций, нельзя автоматически считать их обеспеченной загрузкой: сначала проверяют условия площадки, документы и применимые требования. Для строительных земляных работ работодателя отдельные условия предусмотрены разделом VII Правил по охране труда при строительстве, реконструкции и ремонте, в частности пунктами 120–124; для работ на кабельных линиях — разделом XXXVII Правил по охране труда при эксплуатации электроустановок (пункты 37.1–37.3). Область применения норм зависит от характера и организации работ.
Почему удалённый заказ может приносить меньше, даже если клиент платит за доставку
Клиент может доплатить за перевозку экскаватора, но этой суммы не всегда хватит на дорогу туда и обратно. В следующем отдельном условном примере обе работы стоят одинаково. Прямые затраты 5 000 ₽ относятся только к самой работе; перевозку считаем отдельно.
| Показатель заказа | Близкий объект | Удалённый объект |
|---|---|---|
| Оплата за работы | 12 000 ₽ | 12 000 ₽ |
| Доплата клиента за доставку | +1 000 ₽ | +3 000 ₽ |
| Прямые затраты на работы | −5 000 ₽ | −5 000 ₽ |
| Полная доставка туда и обратно | −1 500 ₽ | −7 000 ₽ |
| Остаётся до постоянных расходов | 6 500 ₽ | 3 000 ₽ |
Удалённый заказ оставляет на 3 500 ₽ меньше. Чтобы при тех же расходах на работу и перевозку получить вклад 6 500 ₽, доплата за доставку должна составить 6 500 ₽ вместо 3 000 ₽:
$$ 12\,000+D-5\,000-7\,000=6\,500\quad\Rightarrow\quad D=6\,500\text{ ₽} $$
6 500 ₽ здесь не рыночный тариф на перевозку. Это сумма, полученная из условий примера. Для настоящего заказа нужно посчитать весь маршрут, включая обратную дорогу, и проверить размеры и массу экскаватора, погрузку, крепление и сопутствующие расходы.
Когда короткий выезд невыгоден
При почасовой оплате часть затрат может возникнуть ещё до начала работы. Тогда можно рассчитать, сколько часов клиент должен оплатить, чтобы покрыть эти затраты и внести нужную сумму в постоянные расходы. Формула действует только при положительном вкладе одного оплачиваемого часа:
$$ H_{\min}=\frac{\text{невозмещённые затраты выезда}+\text{требуемый вклад в постоянные расходы}}{\text{вклад одного оплачиваемого часа}} $$
Полученное количество часов нужно округлить вверх до принятого шага оплачиваемого времени и сверить с минимальным выездом, условиями договора и реальными затратами. Если в цену часа уже включены какие-либо фиксированные затраты, повторно прибавлять их в числитель нельзя. Если цена часа не покрывает переменные расходы, большее количество часов не создаст положительного вклада. Для перевозки мини-экскаватора тягач и прицеп выбирают по параметрам конкретной машины и её документам, а не просто по слову «мини» в названии.
Что проверить перед согласованием цены заказа
- Можно ли выполнить работу. Подходит ли именно этот экскаватор для задания и площадки? Есть ли нормальный подъезд и необходимые документы? Если нет, заказ нельзя записывать в будущие оплаченные смены.
- За что платит клиент. Входит ли в цену работа, минимальный выезд, ожидание и доставка? Не прибавляйте к фиксированной смене оплату часов, которые уже в неё включены.
- Какие будут затраты. Учтены ли топливо, труд машиниста, ремонтный ресурс, перевозка и уже понесённые расходы, которые никто не возместит? Одни и те же расходы нельзя вычитать дважды.
- Сколько останется после прямых затрат. Если выручка не превышает их, нужно пересчитать предложение. Такой заказ нельзя автоматически считать полезным для заработка.
- Когда будет работа и когда придут деньги. Помещается ли заказ в график? Когда его примут и оплатят? Положительный результат по заказу ещё не гарантирует, что деньги поступят вовремя.
Какие расходы уменьшают заработок владельца экскаватора
Расходы лучше разделить на группы. Так проще увидеть, сколько остаётся от работы экскаватора, во сколько обходится владение техникой и сколько денег действительно уходит со счёта.
| Группа расходов | Что учитывать | Где можно ошибиться |
|---|---|---|
| Прямые затраты | Топливо, труд машиниста, расходные материалы, доставку, которую клиент не возместил | Не записать расходы на конкретный заказ |
| Обслуживание и ремонт | Плановое ТО, запчасти, расчётную стоимость израсходованного ремонтного ресурса | Дважды вычесть расчётную сумму на ремонт и фактическую оплату ремонта |
| Постоянные расходы | Хранение, административные и другие регулярные затраты | Не учесть их в месяц без заказов |
| Владение техникой | Деньги, вложенные при покупке, остаточную стоимость машины, стоимость вложенного капитала | Принять результат от работы за доходность всей покупки |
| Налоги | Платежи по применимому налоговому режиму | Назвать сумму до налогов чистой прибылью |
В справочнике Caterpillar Performance Handbook (издание 50, 2022 год, раздел 22) предложена методика оценки стоимости владения и эксплуатации техники: наработка, остаточная стоимость, финансирование, топливо, обслуживание, ремонт и труд машиниста. Это методика оценки, а не готовый прайс для российского рынка или паспорт характеристик любой модели. Возможность применять налог на профессиональный доход (НПД) зависит от условий работы конкретного исполнителя, включая ограничения на наём работников по трудовым договорам; автоматически считать НПД применимым к любому владельцу экскаватора нельзя.
Не считайте один ремонт дважды. Для плановой модели можно распределять ожидаемые расходы на ремонт по сменам. При фактическом ремонте нужно отдельно сверить сумму с заложенной оценкой: не прибавлять один и тот же ремонт второй раз, но и не скрывать превышение фактических затрат над планом. Платёж за ремонт и расчётная оценка износа относятся к разным представлениям о результате; при переходе от планового расчёта к фактическому учёту их согласовывают. Перевод денег на отдельный счёт для будущего ремонта сам по себе не означает повторный расход.
Постоянные расходы можно условно распределить между оплаченными сменами. При пяти сменах из 21 000 ₽ получится 4 200 ₽ на смену, при пятнадцати — 1 400 ₽. Это всего лишь распределение постоянных расходов: прямые затраты от него не растут. Использовать такую долю при расчёте других заказов без проверки их переменных затрат нельзя.
Сколько остаётся, если владелец сам работает машинистом
Допустим, экскаватор отработал пять оплаченных смен. Если вычесть прямые расходы без оценки собственного труда, а затем постоянные расходы 21 000 ₽, останется 24 000 ₽. Но владелец потратил и своё рабочее время. Если оценить его труд в 2 000 ₽ за смену, получится 10 000 ₽ за пять смен ($5 \times 2,000$ ₽). Это оценка альтернативной стоимости труда, а не доказательство выплаты самому себе 10 000 ₽. После этой оценки результат эксплуатации снижается до 14 000 ₽. Оплата собственного труда — не выручка самой машины.
Если работает наёмный машинист, условные 2 000 ₽ за смену нужно заменить полной фактической стоимостью его труда. Сравнивать два варианта можно только при одинаковой загрузке и сопоставимых остальных расходах. Определить зарплату наёмного работника по этому примеру нельзя.
Сколько смен нужно, чтобы покрыть расходы и получить нужный результат
В нашем примере каждая оплаченная смена оставляет 7 000 ₽ после прямых затрат. Постоянные расходы равны 21 000 ₽, поэтому для их покрытия нужны три смены. Это точка безубыточности учебной модели, а не окупаемость покупки экскаватора:
$$ N_0=\left\lceil\frac{F}{P-C}\right\rceil=\left\lceil\frac{21\,000}{7\,000}\right\rceil=3\text{ смены} $$
Такой расчёт подходит, когда смены сопоставимы по оплате и расходам, а вклад $P-C$ положителен. Он показывает только покрытие указанных постоянных затрат и не подтверждает окупаемость покупки или отсутствие обязательств за пределами модели. Если после прямых затрат остаётся ноль или получается убыток, большее число смен не поможет покрыть постоянные расходы.
Какую цену смены назначить, чтобы получить расчётный результат 50 000 ₽
Если предполагается положительное число оплаченных смен за месяц, можно посчитать цену каждой смены, при которой расчётный результат составит 50 000 ₽. Для этого используются прямые расходы на смену, постоянные расходы и желаемый результат:
$$ P_{\min}=C+\frac{F+R_{\text{цель}}}{N} $$
| Оплаченные смены | Прямые затраты на смену | Цель результата месяца | Расчётная минимальная цена смены |
|---|---|---|---|
| 5 | 5 000 ₽ | 50 000 ₽ | 19 200 ₽ |
| 10 | 5 000 ₽ | 50 000 ₽ | 12 100 ₽ |
| 15 | 5 000 ₽ | 50 000 ₽ | 9 734 ₽ |
Для пятнадцати смен полученную цену округлили вверх до целого рубля; при нуле смен эта формула неприменима. Это расчётные значения, а не рекомендуемые рыночные тарифы. Возможность работать по такой цене и получить нужное число заказов ещё нужно подтвердить. Если цель — сумма после налогов, финансирования и возврата вложений, понадобится другой, более полный расчёт.
На каком экскаваторе можно заработать больше
Экскаватор с более высокой ценой смены не обязательно принесёт владельцу больше денег. Сравнивать машины нужно за одинаковый период: сколько подходящих заказов действительно принято к оплате, какие есть прямые и постоянные расходы, во сколько обходятся доставка и владение техникой.
| Что сравнивать | Мини-экскаватор | Экскаватор-погрузчик |
|---|---|---|
| Какие задания можно взять | Рассматривать для работ с ограниченным доступом только после проверки габаритов и рабочего диапазона конкретной модели | Рассматривать для совмещения землеройных и погрузочных операций после проверки оснащения и параметров конкретной модели |
| Можно ли работать на площадке | Проверить габариты машины, условия на месте и требуемую работу | Проверить габариты машины, условия на месте и требуемую работу |
| Как добраться до объекта | Выбрать подходящий способ доставки и посчитать всю её стоимость | Посчитать перемещения между объектами и связанные с ними затраты |
| Загрузка и выручка | Использовать историю работ этой машины, принятых к оплате | Использовать историю работ этой машины, принятых к оплате |
| Что останется владельцу | Вычесть прямые и постоянные расходы, отдельно оценить стоимость владения | Применить ту же методику за тот же период |
Почему покупка экскаватора может не окупиться даже при наличии заказов
Заказы могут покрывать прямые расходы и приносить положительный результат, но этого недостаточно, чтобы вернуть деньги за экскаватор. При оценке покупки придётся учесть простои, финансирование, вложения в технику и даты, когда клиенты действительно перечисляют деньги.
Почему деление цены экскаватора на результат месяца не даёт срок окупаемости
Предположим только для отдельного учебного расчёта, что покупка машины обошлась в 2 150 000 ₽, а каждый месяц удаётся получить десять оплаченных смен с результатом 49 000 ₽, как в первой таблице. Простое деление даёт:
$$ \frac{2\,150\,000}{49\,000} \approx 43{,}88\text{ месяца} $$
43,88 месяца — не прогноз окупаемости. В этом делении не учтены реальные даты поступления денег, налоги, финансирование, дополнительные вложения, стоимость капитала и возможная продажа экскаватора по остаточной цене. Постоянные десять оплаченных смен каждый месяц тоже не подтверждены. Более корректная проверка — помесячный график поступлений и выплат: покупка, работа, обслуживание, ремонты, налоги, финансирование и предполагаемые поступления от последующей продажи машины учитываются каждый отдельно. Только после этого можно оценивать момент возврата вложенных денег.
Почему положительный результат не означает, что хватит денег на лизинг
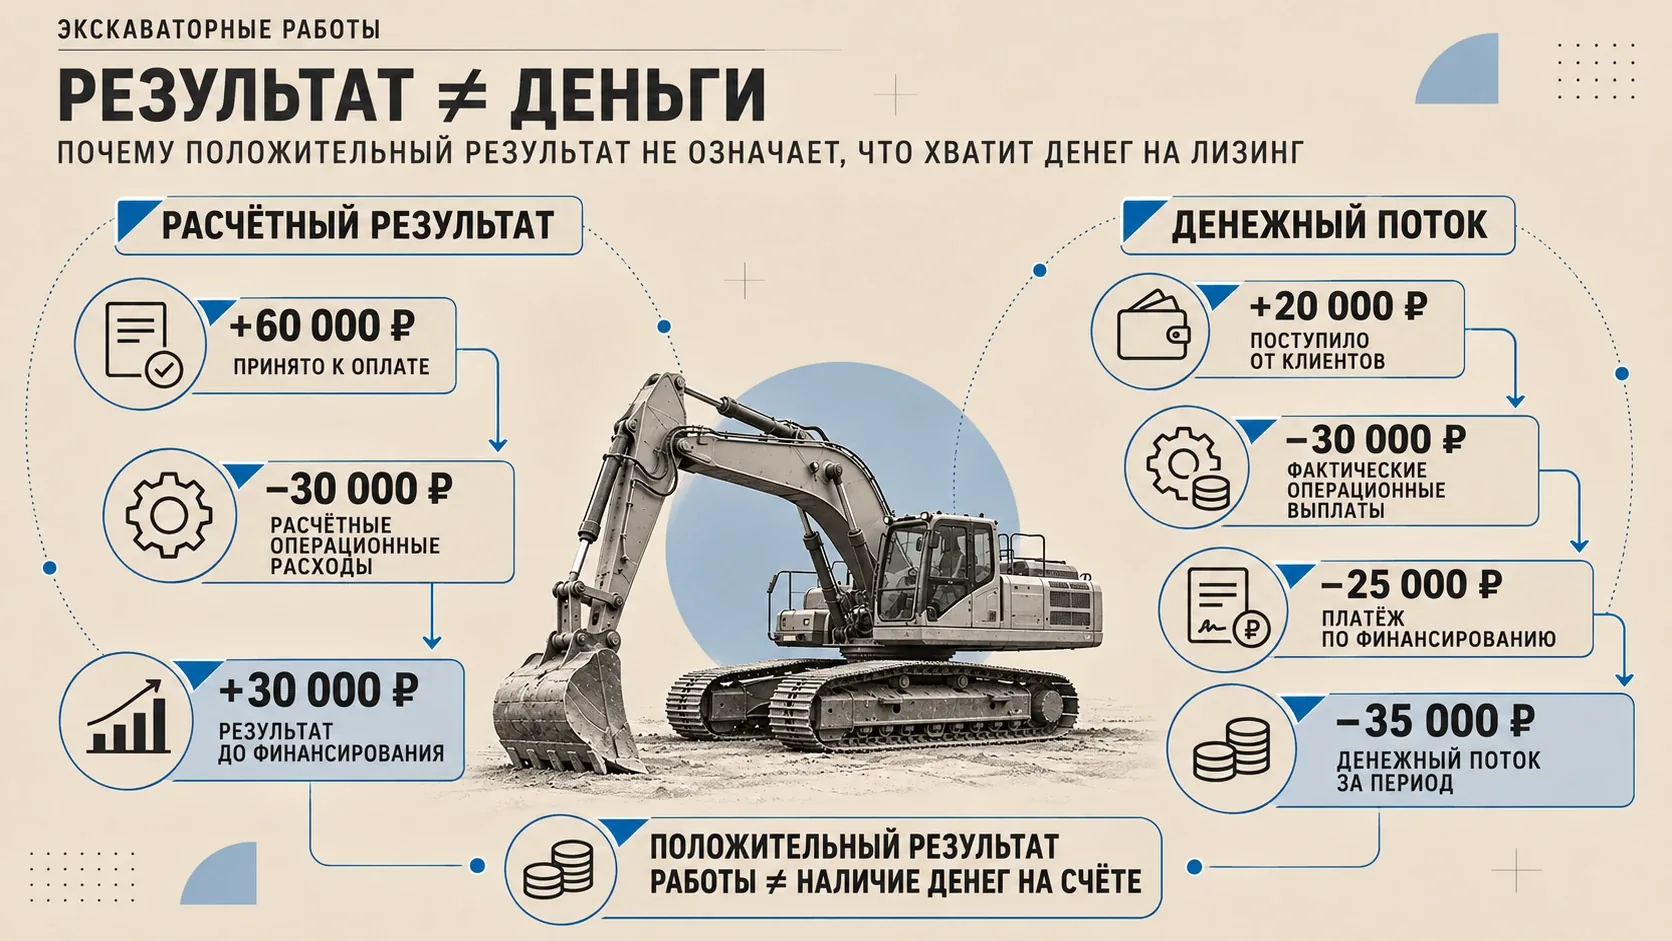
Работу могут принять к оплате в одном месяце, а деньги за неё поступят позже. Поэтому расчётный результат от работы и изменение остатка на счёте могут сильно различаться. Вот отдельный учебный пример — до финансирования и после денежных выплат:
| Показатель учебного месяца | Сумма |
|---|---|
| Принято к оплате работ | +60 000 ₽ |
| Расчётные операционные расходы | −30 000 ₽ |
| Результат до финансирования | +30 000 ₽ |
| Фактически поступило от клиентов | +20 000 ₽ |
| Фактические операционные выплаты | −30 000 ₽ |
| Платёж по графику финансирования | −25 000 ₽ |
| Денежный поток за период после платежа по финансированию | −35 000 ₽ |
Для простоты здесь расчётные операционные расходы равны фактическим выплатам. Начальный остаток денег и другие поступления и платежи не рассматриваются. +30 000 ₽ — это не бухгалтерская чистая прибыль, а −35 000 ₽ — не бухгалтерский убыток. Денежный платёж по договору финансирования нужно разделять на составляющие при подготовке бухгалтерских показателей: его нельзя автоматически целиком признавать операционным расходом. Для организаций учёт аренды и лизинга определяется, в частности, применимыми положениями ФСБУ 25/2018.
Покупка, лизинг или проверка спроса через аренду
| Вариант | Что проверить заранее | Когда рано говорить о выгоде |
|---|---|---|
| Покупка за свои деньги | Стоимость и состояние конкретной машины, историю подходящих заказов, расходы на владение и ожидаемую остаточную стоимость | Нет подтверждённой загрузки или оценки технического состояния |
| Лизинг | Те же расходы, первоначальный платёж, график выплат, даты поступления денег от клиентов и свободный остаток средств | На бумаге результат положительный, но денег к датам обязательных платежей не хватает |
| Проверка спроса через аренду | Реальные заявки, цену аренды и доставки, условия работ и расходы на исполнение | Даже подтверждённые заказы не покрывают стоимость выполнения или техника для них не подходит |
Если рассматриваете подержанный экскаватор, нужна история его обслуживания. Низкая цена покупки не означает, что машина будет дешёвой в эксплуатации. Любой вариант стоит проверить не только для месяцев с подтверждёнными заказами, но и для месяцев без оплаченных смен. Применимость регистрации самоходной машины проверяют по Правилам, утверждённым постановлением Правительства РФ от 29.05.2026 № 625 (действуют с 01.09.2026); требования к допуску к управлению — по постановлению Правительства РФ от 12.07.1999 № 796. Конкретный порядок зависит от категории машины и обстоятельств эксплуатации.
Что проверить перед покупкой экскаватора для заработка
- Подходит ли экскаватор для ваших заказов. Проверьте реальные характеристики, состояние машины, предстоящие расходы и условия перевозки. Есть ли подтверждённый спрос именно на те работы, которые она способна выполнять?
- Сколько работ действительно оплачивается. Отделите согласованные задания от выполненных и принятых к оплате. Предварительные обращения нельзя считать заработанными сменами.
- Что остаётся после каждого заказа. Для разных видов работ посчитайте выручку за вычетом прямых затрат и доставки, которую клиент не возмещает.
- Что придётся платить без заказов. Запишите постоянные расходы и проверьте, не включили ли вы одну и ту же стоимость ремонта дважды.
- Хватит ли денег на покупку и обязательные платежи. Определите нужные вложения и сравните даты поступления денег от клиентов с графиком платежей.
- Что будет при отмене работы. Отдельно посчитайте последствия отмены до выезда, после доставки экскаватора и после начала работы: уже понесённые невозмещённые расходы могут сохраниться.
Если неизвестны реальная загрузка, вклад от заказов или обязательные расходы, любой результат будет условным. При нулевом либо отрицательном вкладе нужно пересматривать цену или затраты. Даже положительный вклад сам по себе не подтверждает, что владелец сможет вовремя оплачивать обязательства: для этого нужны график поступлений и расчёт финансирования.
Источники
- Caterpillar. Performance Handbook, Edition 50, 2022, раздел 22 «Estimating Owning & Operating Costs», стр. 22-1 и далее. Методика расчёта стоимости владения и эксплуатации.
- ФНС России. «Налог на профессиональный доход», раздел «Вопросы и ответы». Ограничения и условия применения налогового режима; федеральный закон от 27.11.2018 № 422-ФЗ.
- Минтруд России. Приказ от 11.12.2020 № 883н «Об утверждении Правил по охране труда при строительстве, реконструкции и ремонте», редакция от 29.04.2025, раздел VII, пункты 120–124.
- Минтруд России. Приказ от 15.12.2020 № 903н «Об утверждении Правил по охране труда при эксплуатации электроустановок», редакция от 29.04.2025, раздел XXXVII, пункты 37.1–37.3.
- Правительство РФ. Постановление от 29.05.2026 № 625 «Об утверждении Правил государственной регистрации самоходных машин и других видов техники», пункт 4 о вступлении в силу с 01.09.2026.
- Правительство РФ. Постановление от 12.07.1999 № 796 «Об утверждении Правил допуска к управлению самоходными машинами и выдачи удостоверений тракториста-машиниста (тракториста)».
- Минфин России. Приказ от 16.10.2018 № 208н, ФСБУ 25/2018 «Бухгалтерский учёт аренды», редакция от 29.06.2022.
Будьте первым, кто оставит комментарий.